03/11/2026
Além de proteger suas mercadorias contra danos, as empresas precisam garantir que a atividade possa continuar diante de qualquer evento inesperado. Compreender os riscos que enfrentam e adaptar as coberturas à realidade operacional é um dos grandes desafios do seguro marítimo.
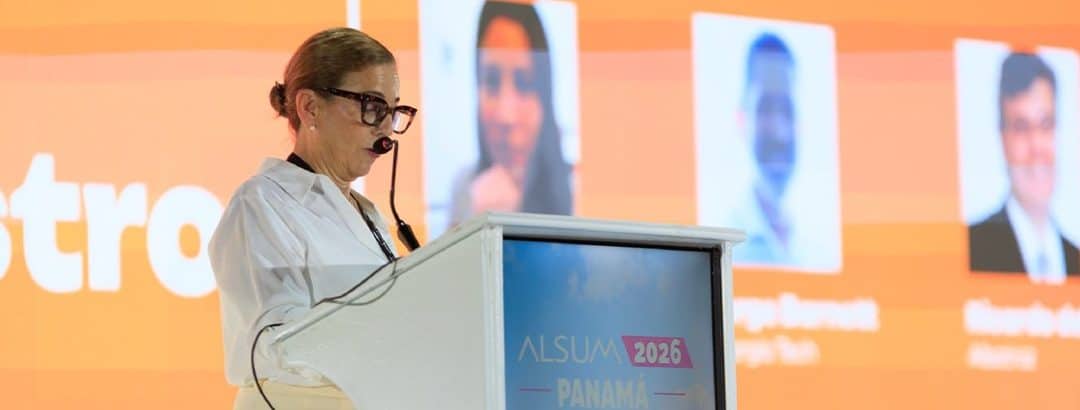
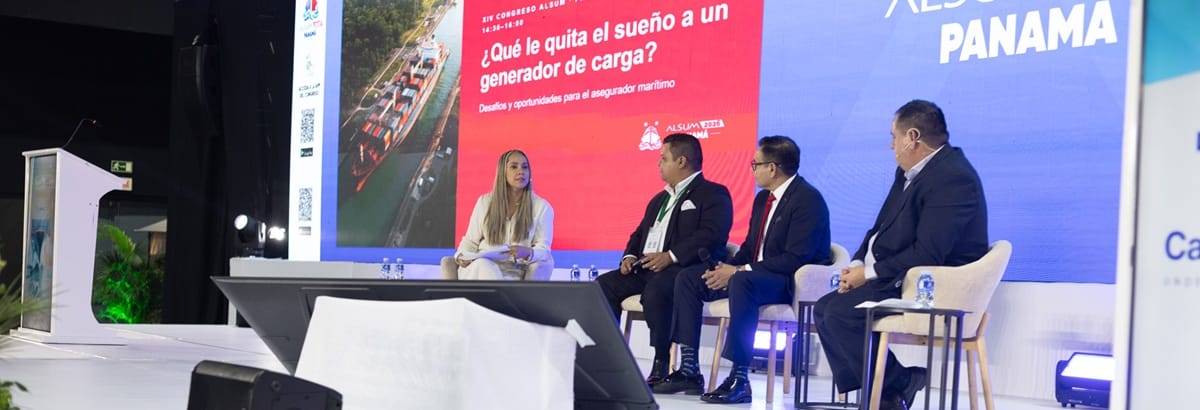
No âmbito do último Congresso Latino-Americano de Seguros Marítimos da Alsum, realizado no Panamá, representantes do setor logístico e especialistas do setor de seguros debateram as principais preocupações dos embarcadores e as oportunidades para reforçar a colaboração com o setor de seguros.
A apólice cobre a carga, mas o negócio precisa de continuidade
Luis Guillermo Gómez, vice-presidente de Supply Chain da Empresa Panameña de Alimentos (EPA), começou apresentando o ponto de vista de quem precisa garantir o funcionamento diário de uma empresa diante de eventos inesperados. E é aí que surge uma divergência de intenções. Segundo sua abordagem, enquanto a seguradora pergunta o que aconteceu com a mercadoria, o responsável pelas operações se preocupa com a continuidade dos negócios. Uma carga pode chegar intacta e, ainda assim, chegar tarde demais. Durante o atraso, a empresa pode enfrentar uma parada de produção, recorrer a compras extraordinárias, assumir custos de transporte mais altos, sofrer rupturas de estoque ou perder clientes.
“O problema não é a mercadoria”, insistiu Gómez, ao explicar que o impacto econômico de uma interrupção pode superar amplamente o valor segurado. O dano não termina quando a carga é recuperada: também pode comprometer a reputação e a posição competitiva da empresa. Para o especialista, a gestão de riscos começa muito antes do sinistro. Consiste em identificar as vulnerabilidades, determinar quando um problema deve ser levado à direção e dispor de proteções suficientes para evitar que um incidente chegue ao consumidor.
Segundo sua experiência na EPA, o desafio é ainda maior no Panamá, cuja posição como plataforma logística internacional convive com uma alta dependência de matérias-primas importadas e uma importante exposição a fatores externos: mudanças nas rotas marítimas, limitações portuárias, a disponibilidade de água no Canal, problemas alfandegários ou bloqueios terrestres podem repercutir em toda a cadeia.
A tecnologia acrescentou um novo fator de risco. Os sistemas de gestão de armazéns, planejamento de transporte e rastreamento de mercadorias trazem visibilidade e eficiência, mas também geram novas dependências. Quando uma plataforma tecnológica se torna imprescindível para movimentar a carga, um incidente de TI pode paralisar fisicamente a operação.
Do seguro de carga à resiliência corporativa
Uma das lacunas apontadas por Gómez na relação entre as empresas com atividades logísticas e o setor de seguros é que a proteção costuma se concentrar nas mercadorias, quando a necessidade real é encontrar soluções que também contemplem a capacidade de recuperação do negócio. Para isso, ele propõe estudar os prejuízos decorrentes de determinados eventos sem dano físico efetivo, analisar coberturas específicas para atrasos e desenhar produtos vinculados a vulnerabilidades concretas, como um fornecedor crítico, um porto ou uma rota específica.
Em vez de centrar a análise na carga ou no veículo de transporte, trata-se de definir outras perdas ou danos que possam ser segurados, comprovando as consequências econômicas passíveis de cobertura. Com esse estudo, o especialista busca identificar caminhos para alcançar a resiliência corporativa e concentrar o investimento neles: ter fornecedores alternativos, testar rotas diferentes ou manter planos de continuidade representa um custo que deveria ser levado em conta nas condições do seguro.
Gómez também apontou a distância entre quem negocia as apólices e quem precisa aplicá-las durante uma emergência. “Descubro o que a apólice cobria ou não depois do sinistro”, afirmou, ao descrever uma situação que pode gerar surpresas quando já é tarde demais para corrigi-las. Sua mensagem ao setor foi clara: “Eu não quero receber uma indenização. Eu quero operar”. Como responsável pela logística, ele reconhece que sua prioridade é retomar a atividade, e não dar entrada em uma indenização.
A visão dos operadores
Após a apresentação de Luis, juntaram-se ao debate Julio César Balderas, representante da Câmara Nacional da Indústria do Tequila do México, e Danilo Bustamante, presidente da COEL no Panamá, que, com suas experiências, ampliaram o diagnóstico de Luis Guillermo.
Balderas apontou o aumento da insegurança nas rodovias como uma das principais ameaças para a indústria do tequila. O aumento da violência obrigou a reforçar a vigilância e a coordenação com transportadoras, autoridades e outras empresas. Durante uma interrupção das rodovias, sua organização chegou a recorrer a motocicletas para transportar os selos (etiquetas que dão legalidade às garrafas) necessários para a comercialização do produto. “Nós não protegemos uma garrafa de tequila, nós protegemos o México”, afirmou, ao explicar o envolvimento e a importância de uma bebida que é parte essencial da identidade do país.
Bustamante, por sua vez, destacou a incerteza como uma constante do ambiente logístico. As mudanças nas rotas, nas tarifas alfandegárias e nos padrões de consumo obrigam a adaptar as operações, enquanto a concentração de infraestruturas pode ampliar o impacto de um bloqueio. “A nova constante no mundo é a incerteza”, resumiu. Diante desses desafios, ele defendeu uma colaboração maior entre empresas, associações setoriais e administrações públicas.
Ambos os participantes concordaram sobre a importância da coordenação e da confiança e apontaram, assim como o especialista da EPA, uma oportunidade para que as seguradoras participem da prevenção e do desenho dos planos de risco, em vez de aparecerem apenas quando ocorre uma reclamação.
A perspectiva do setor de seguros
Na última parte dessa interessante sessão, com moderação de Gabriel Villalobos (Alsum), Maricarmen de Serracín, consultora, Carlos Leymarie, da AssistCargo, e Esaú Mendoza, da Keeper, abordaram como transformar todas as necessidades apresentadas em soluções concretas. De Serracín lembrou que a proteção da mercadoria e a continuidade dos negócios podem envolver coberturas e responsabilidades diferentes, mas que essa separação técnica não deveria se traduzir em uma experiência fragmentada para o cliente. “São dois ramos completamente diferentes, mas às vezes nós, subscritores, cometemos o erro de nos limitar a caixinhas”, reconheceu. Para isso, é essencial conhecer a operação completa, revisar as condições contratuais e evitar lacunas de proteção.
Mendoza, por sua vez, assumiu a responsabilidade dos corretores e destacou a necessidade de o setor compreender a linguagem logística, em vez de esperar que os responsáveis pelas operações dominem a linguagem dos seguros. Também ressaltou que os eventos devem poder ser medidos objetivamente e, com esse objetivo, propôs quatro elementos a serem considerados: tempo, local, evento e consequência. Leymarie colocou o foco na informação. As ferramentas de gestão empresarial, planejamento de transporte, otimização de rotas e visibilidade logística podem ajudar a compreender melhor a exposição de cada cliente. A isso devem se somar as análises de riscos, os protocolos de segurança e os planos de continuidade e resposta a crises.
Uma das conclusões compartilhadas foi que a contratação do seguro não deveria depender exclusivamente de critérios de preço ou de decisões isoladas do departamento financeiro. As áreas de logística, operações, segurança e riscos precisam participar da negociação para garantir que as condições acordadas reflitam as necessidades reais da empresa. A tecnologia pode facilitar uma subscrição mais precisa, mas precisa vir acompanhada de conhecimento, comunicação e acompanhamento.