03/11/2026
Las empresas, además de proteger sus mercancías frente a daños, deben garantizar que la actividad pueda continuar ante cualquier evento inesperado. Comprender los riesgos que afrontan y adaptar las coberturas a la realidad operativa es uno de los grandes desafíos del seguro marítimo.
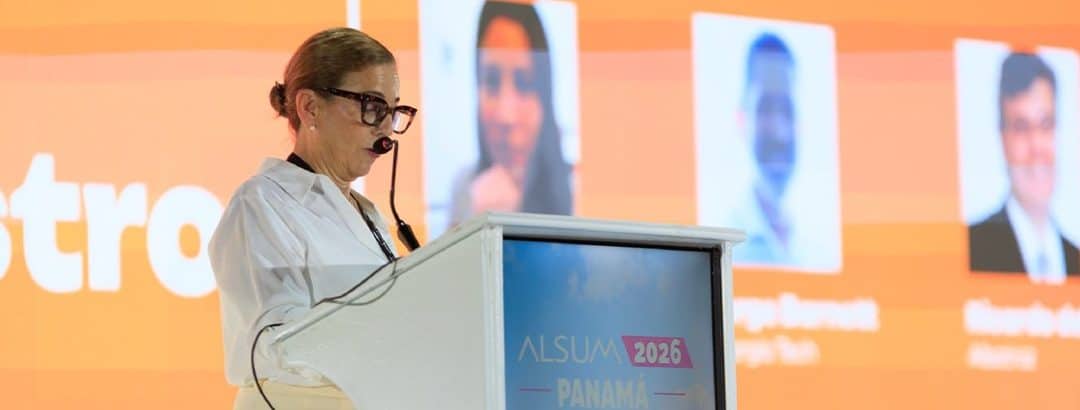
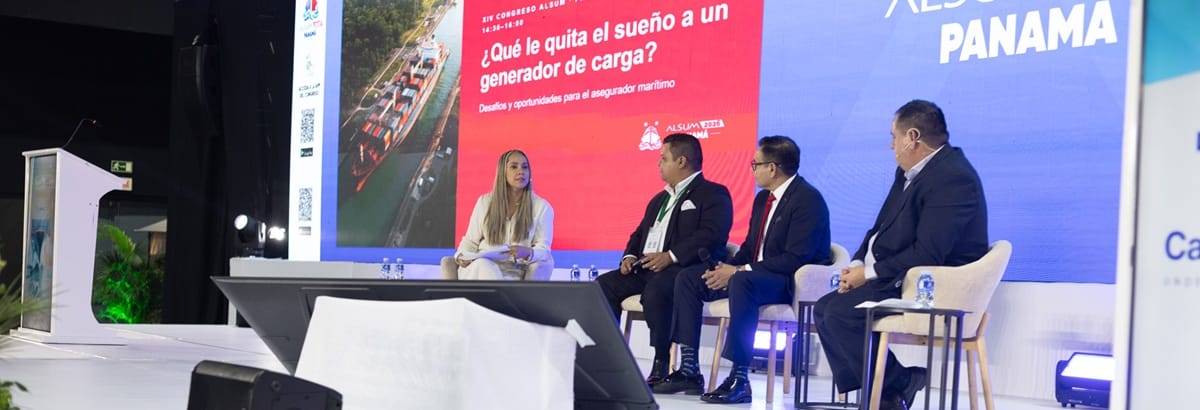
En el marco del último Congreso Latinoamericano de Seguros Marítimos de Alsum, celebrado en Panamá, representantes de la industria logística y expertos del sector asegurador debatieron sobre las principales preocupaciones de los generadores de carga y las oportunidades para reforzar la colaboración con el sector asegurador.
La póliza cubre la carga, pero el negocio necesita continuidad
Luis Guillermo Gómez, vicepresidente de Supply Chain de Empresa Panameña de Alimentos (EPA), comenzó exponiendo el punto de vista de quien debe garantizar el funcionamiento diario de una empresa frente a eventos inesperados. Y aquí surge una divergencia de intenciones. Según su planteamiento, mientras el asegurador pregunta qué le ha ocurrido a la mercancía, el responsable de operaciones se preocupa por la continuidad de negocio. Una carga puede llegar intacta y, sin embargo, hacerlo demasiado tarde. Durante la demora, la empresa puede afrontar una parada de producción, recurrir a compras extraordinarias, asumir mayores costes de transporte, sufrir roturas de stock o perder clientes.
“El problema no es la mercancía”, insistió Gómez al tratar de explicar que el impacto económico de una interrupción puede superar ampliamente su valor asegurado. El daño no termina cuando se recupera la carga: también puede comprometer la reputación y la posición competitiva de la empresa. Para el experto, la gestión del riesgo comienza mucho antes del siniestro. Consiste en identificar las vulnerabilidades, determinar cuándo un problema debe elevarse a la dirección y disponer de protecciones suficientes para evitar que una incidencia llegue al consumidor.
Según su experiencia con EPA, el desafío es aún mayor en Panamá, cuya presencia como plataforma logística internacional es paralela a una elevada dependencia de materias primas importadas y una importante exposición a factores externos: cambios en las rutas marítimas, las limitaciones portuarias, la disponibilidad de agua en el Canal, los problemas aduaneros o los bloqueos terrestres pueden repercutir en toda la cadena.
La tecnología ha sumado un nuevo factor de riesgo. Los sistemas de gestión de almacenes, planificación del transporte y seguimiento de mercancías aportan visibilidad y eficiencia, pero también generan nuevas dependencias. Cuando una plataforma tecnológica se convierte en imprescindible para mover la carga, una incidencia informática puede paralizar físicamente la operación.
Del seguro de carga a la resiliencia corporativa
Una de las carencias señaladas por Gómez en la relación entre las empresas con actividades logísticas y el sector asegurador es que la protección suele centrarse en las mercancías, cuando la necesidad real es hallar soluciones que contemplen también la capacidad de recuperación del negocio. Para ello, propone estudiar los perjuicios derivados de determinados eventos sin daño físico efectivo, analizar coberturas específicas para demoras y diseñar productos vinculados a vulnerabilidades concretas, como un proveedor crítico, un puerto o una ruta determinada.
En vez de centrar el análisis en la carga o el vehículo de transporte, se trata de definir otras pérdidas o daños que puedan asegurarse, acreditando las consecuencias económicas susceptibles de cobertura. El experto busca, con este estudio, reconocer vías para lograr la resiliencia corporativa y centrar ahí la inversión: disponer de proveedores alternativos, probar rutas distintas o mantener planes de continuidad supone un coste que debería tenerse en cuenta en las condiciones del seguro.
Gómez señaló, además, la distancia entre quienes negocian las pólizas y quienes deben aplicarlas durante una emergencia. “Descubro lo que la póliza cubría o no cubría después del siniestro”, afirmó al describir una situación que puede generar sorpresas cuando ya es demasiado tarde para corregirlas. Su mensaje al sector fue claro: “Yo no quiero cobrar un seguro. Yo quiero operar”. Como responsable logístico, reconoce que su prioridad es recuperar la actividad, no tramitar una indemnización.
La visión de los operadores
Tras la ponencia de Luis, se incorporaron al debate Julio César Balderas, representante de la Cámara Nacional de la Industria del Tequila de México, y Danilo Bustamante, presidente de COEL en Panamá, que con sus experiencias ampliaron el diagnóstico de Luis Guillermo.
Balderas situó el incremento de la inseguridad en carretera entre las principales amenazas para la industria del tequila. El aumento de la violencia ha obligado a reforzar la vigilancia y la coordinación con transportistas, autoridades y otras empresas. Durante una interrupción de las carreteras, su organización llegó a recurrir a motocicletas para trasladar marbetes (etiquetas que le dan legalidad a las botellas) necesarios para la comercialización del producto. “Nosotros no custodiamos una botella de tequila, nosotros custodiamos México”, afirmó al explicar la implicación y la importancia de una bebida que es parte esencial de la identidad del país.
Bustamante, por su parte, destacó la incertidumbre como una constante del entorno logístico. Los cambios en las rutas, los aranceles y los patrones de consumo obligan a adaptar las operaciones, mientras que la concentración de infraestructuras puede amplificar el impacto de un bloqueo. “La nueva constante en el mundo es la incertidumbre”, resumió. Ante estos desafíos, defendió una mayor colaboración entre empresas, asociaciones sectoriales y administraciones públicas.
Ambos participantes coincidieron en la importancia de la coordinación y la confianza, y señalaron, como el experto de la EPA, una oportunidad para que los aseguradores participen en la prevención y el diseño de los planes de riesgo, en lugar de aparecer únicamente cuando se produce una reclamación.
La perspectiva del sector asegurador
En el último tramo de esta interesante ponencia, y moderados por Gabriel Villalobos (Alsum), Maricarmen de Serracín, consultora, Carlos Leymarie, de AssistCargo, y Esaú Mendoza, de Keeper, abordaron la transformación de todas las necesidades expuestas en soluciones concretas. De Serracín recordó que la protección de la mercancía y la continuidad del negocio pueden implicar coberturas y responsabilidades diferentes, pero que esa separación técnica no debería traducirse en una experiencia fragmentada para el cliente. “Son dos ramos completamente diferentes, pero a veces los suscriptores cometemos el error de encasillarnos”, reconoció. Para ello, resulta esencial conocer la operación completa, revisar las condiciones contractuales y evitar lagunas de protección.
Mendoza, por su parte, asumió la responsabilidad de los corredores y la necesidad de que el sector comprenda el lenguaje logístico, en lugar de esperar que los responsables de operaciones dominen el asegurador. También subrayó que los eventos deben poder medirse objetivamente, y con este objetivo propuso cuatro elementos a tener en cuenta: tiempo, ubicación, evento y consecuencia. Leymarie puso el foco en la información. Las herramientas de gestión empresarial, planificación del transporte, optimización de rutas y visibilidad logística pueden ayudar a comprender mejor la exposición de cada cliente. A ello deben sumarse los análisis de riesgos, los protocolos de seguridad y los planes de continuidad y respuesta ante crisis.
Una de las conclusiones compartidas fue que la contratación del seguro no debería depender exclusivamente de criterios de precio o de decisiones aisladas del departamento financiero. Las áreas de logística, operaciones, seguridad y riesgos necesitan participar en la negociación para garantizar que las condiciones pactadas reflejan las necesidades reales de la empresa. La tecnología podría facilitar una suscripción más precisa, pero necesita acompañarse de conocimiento, comunicación y seguimiento.