19/11/2026
O seguro marítimo tradicional parte de uma pergunta fundamental: quais danos a mercadoria sofreu e qual é o valor da perda. Mas o que acontece quando a carga chega em perfeitas condições e, mesmo assim, seu valor comercial diminuiu?
Os seguros paramétricos propõem uma nova forma de abordar esses riscos. Em vez de avaliar o dano, eles estabelecem previamente qual evento deve ocorrer para acionar um pagamento. Sua aplicação ao transporte marítimo abre novas possibilidades de proteção, mas também traz importantes desafios técnicos e contratuais.
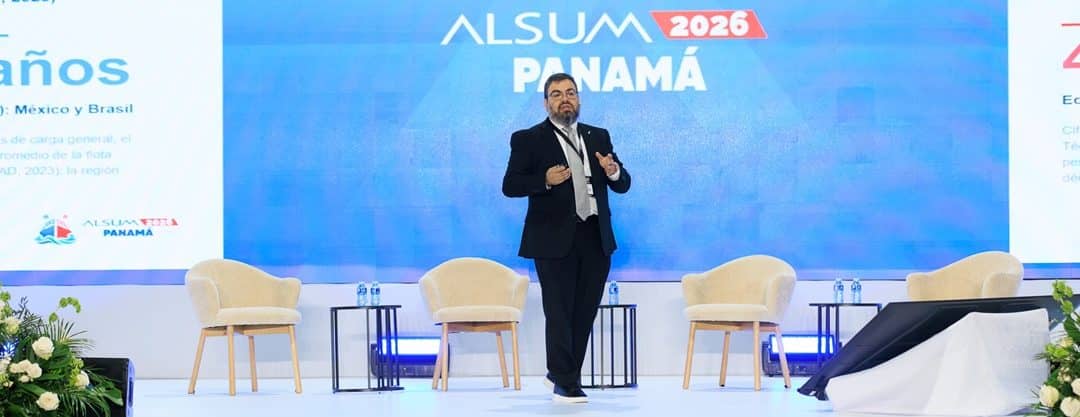
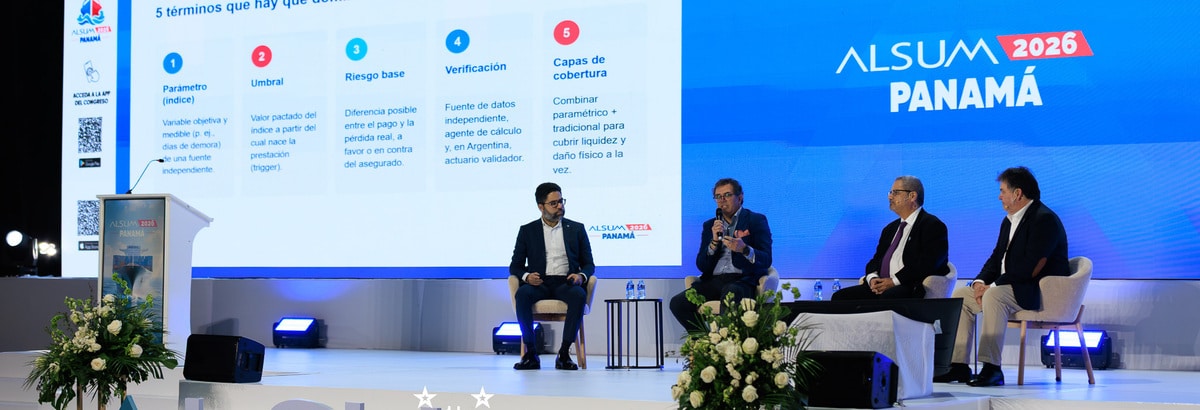
No âmbito do último Congresso Latino-Americano de Seguros Marítimos da Alsum, realizado no Panamá, seu Observatório Jurídico reuniu parte de seus profissionais na sessão “Complexidades jurídicas dos seguros paramétricos: uma aproximação à implementação em Marine”. Após a apresentação protocolar de Omar Córdova, diretor do Observatório Jurídico da Alsum, participaram Ernesto Santos Ortiz, da Seguros Universal; Antonio Alexander Valdivia Olivares, da Viollier y Asociados; José Guillermo Stoute Carbajal, da IME; e Jaime Iván González Astudillo, da Probitas Latam Adjustment Corp.
De avaliar o dano a medir o que aconteceu
Omar Córdova abriu a sessão lembrando as origens do seguro marítimo e a evolução de um modelo de negócio que, desde as primeiras reuniões de comerciantes e armadores no café Lloyd’s de Londres, um dos mercados de seguros mais antigos e importantes do mundo, cujas origens remontam ao século XVII, manteve a lógica de compartilhar os riscos da navegação. No entanto, ele apresentou uma alternativa significativa para o setor: “O seguro paramétrico não pergunta quanto você perdeu, pergunta o que aconteceu”.
Antonio Alexander Valdivia explicou as diferenças fundamentais entre os dois sistemas. Enquanto no seguro marítimo tradicional é necessário comprovar os danos e determinar o valor da perda, no paramétrico o pagamento depende de um índice objetivo e de um limiar previamente estabelecido na apólice. Quando esse limite é ultrapassado, é acionado um pagamento acordado desde o início, o que permite agilizar o tempo de resposta e reduzir os processos de avaliação.
Para explicar seu funcionamento, ele apresentou três conceitos: o índice paramétrico, que representa a variável que se quer medir; o limiar de acionamento, que determina quando a cobertura é acionada; e o risco de base, que reflete a possível diferença entre o pagamento previsto e a perda econômica real do segurado. Este último é um dos principais desafios para os subscritores, que devem procurar garantir que os parâmetros escolhidos representem adequadamente a exposição do cliente. Valdivia esclareceu, ainda, que as duas modalidades não são excludentes. Uma empresa pode manter um seguro tradicional para proteger a mercadoria contra danos físicos e contratar uma cobertura paramétrica específica para os atrasos no transporte.
Como levar o modelo para o transporte marítimo?
Para tratar da aplicação desses produtos no âmbito marítimo, José Guillermo Stoute tomou a palavra e explicou que esses seguros podem estar vinculados a acontecimentos habituais da atividade, como o trânsito de navios, as operações de carga e descarga ou a atividade portuária. Embora não exista uma definição específica e única dessa modalidade de seguro, seu funcionamento se baseia em identificar eventos que possam ser medidos e verificados objetivamente com as ferramentas adequadas. Entre as disponíveis, ele destacou o AIS (Automatic Identification System), que permite conhecer os movimentos e as escalas dos navios, os registros dos terminais portuários e os sistemas de monitoramento dos contêineres. Estes últimos podem fornecer informações sobre variações de temperatura ou interrupções no fornecimento de energia durante o trajeto.
No entanto, dispor de tecnologia não basta. Stoute insistiu que os dados devem ser independentes, rastreáveis e coerentes. Ou seja, devem vir de fontes confiáveis, permitir a verificação de sua origem e oferecer resultados consistentes. A qualidade da informação é fundamental para determinar se o evento que aciona a cobertura realmente ocorreu.
O desafio jurídico e regulatório
Ernesto Santos colocou o foco nas implicações jurídicas de um modelo em que o pagamento não depende necessariamente da comprovação de uma perda efetiva, mas da ocorrência de um parâmetro previamente definido. Essa diferença levanta questões relacionadas ao princípio indenitário, à proteção do consumidor e à solvência das seguradoras.
O grupo de especialistas analisou as experiências regulatórias de vários países da América Latina e constatou que ainda não existe um marco homogêneo. A Colômbia apresenta avanços no reconhecimento do índice como elemento probatório do contrato. O Chile se destaca por incluir expressamente variáveis logísticas e de atraso entre os possíveis cenários de aplicação desses seguros. A Argentina exige estudos de viabilidade e validação técnica e atuarial, enquanto o Peru avançou na regulamentação das fontes de dados, das validações independentes e dos agentes de cálculo.
Para Santos, um dos aspectos essenciais é que as condições contratuais estabeleçam com clareza as fontes de informação, os mecanismos de verificação e as possíveis alternativas quando houver divergências entre os dados. A transparência deve estar presente desde o desenho da apólice para evitar controvérsias quando o evento ocorrer.
Um exemplo prático e paradigmático
A apresentação de Jaime Iván González ilustrou o funcionamento desses seguros com um caso prático: o de exportadores peruanos de uva de mesa que embarcaram mercadorias no valor de 40 milhões de dólares a partir do porto de Callao. O embarque, composto por 9.350 toneladas distribuídas em 500 contêineres refrigerados, deveria chegar antes das festas de fim de ano. No entanto, o navio Crown atracou em 2 de janeiro. A mercadoria chegou em perfeitas condições e a temperatura havia se mantido dentro dos parâmetros adequados, mas a janela comercial já havia se fechado e a produção chilena começava a chegar. Como consequência, a uva perdeu cerca de metade do seu valor.
O caso evidencia uma das limitações do seguro tradicional: a mercadoria não havia sofrido danos físicos e o atraso, salvo coberturas específicas, estava excluído da apólice. Uma possível reclamação contra o operador também não garantia uma recuperação imediata nem suficiente. Segundo esse exemplo, os exportadores poderiam acabar arcando com perdas de 17 a 20 milhões de dólares. Diante de uma situação como essa, um seguro paramétrico poderia oferecer uma proteção complementar baseada no tempo de trânsito.
Ao longo da sessão, os especialistas concordaram que os seguros paramétricos podem oferecer novas respostas para riscos dessa magnitude, que nem sempre encontram cobertura nas apólices tradicionais. No entanto, também reconheceram que seu desenvolvimento exige um trabalho prévio muito rigoroso, além de contratos transparentes e adaptados a cada operação.