22/09/2026
As tempestades severas deixaram de ser uma ameaça secundária. Sua frequência crescente, a elevação da exposição e o alto custo dos prejuízos estão transformando-as em um elemento cada vez mais importante em relação às perdas seguradas por fenômenos meteorológicos.
Os episódios capazes de alterar totalmente o balanço de um exercício sempre foram os mesmos: furacões que atingem uma região altamente habitada, terremotos de grande magnitude ou tsunamis. São acontecimentos pouco frequentes, mas com potencial para destruir infraestruturas cruciais ou interromper a cadeia de suprimentos de toda uma região.
Este cenário não desapareceu. Quando ocorrem, os grandes desastres naturais continuam concentrando os prejuízos mais elevados. A diferença é que ganham cada vez mais relevância as ocorrências menos extremas, porém muito mais frequentes, cuja acumulação gera prejuízos que há apenas alguns anos teriam parecido improváveis.
De risco secundário a protagonista
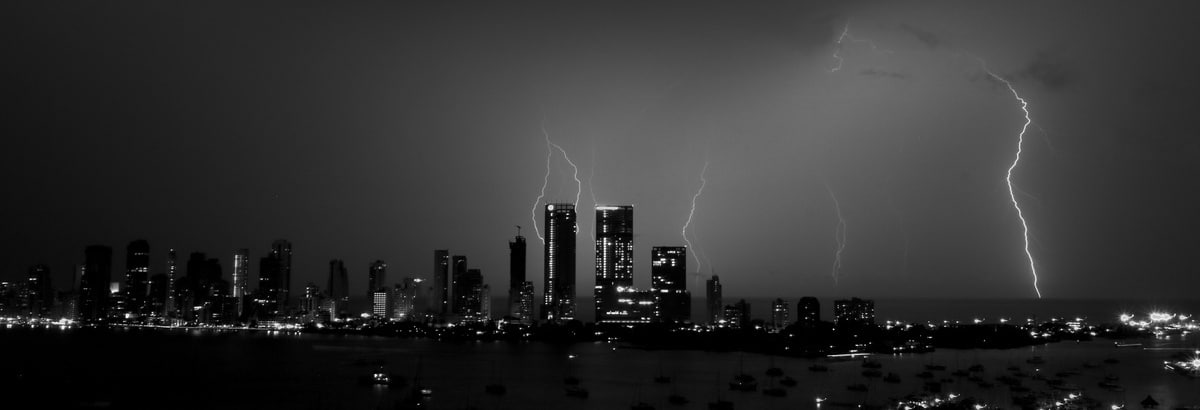
As tempestades convectivas severas se desenvolvem em pouco tempo, mas com intensidade, e podem combinar chuvas torrenciais, granizo de grande porte, rajadas de vento violentas, forte atividade elétrica e até tornados. Embora geralmente afetem áreas reduzidas, concentram uma grande capacidade destrutiva.
Precisamente, esse caráter local fez com que durante décadas fossem consideradas um risco secundário diante dos desastres mais devastadores, como os ciclones tropicais ou os tremores de terra. Hoje em dia, essa classificação perdeu boa parte de seu sentido. Os relatórios mais recentes do setor concordam que este tipo de evento está por trás de uma parcela crescente das indenizações por sinistros de origem meteorológica.
Os dados publicados pela Swiss Re demonstram essa evolução. Em 2023, as perdas seguradas atingiram 72.000 milhões de dólares, o maior registro da série histórica. Os dois exercícios seguintes também não ficaram abaixo dos 50.000 milhões: 54.000 milhões em 2024 e 51.000 milhões em 2025, apresentando uma tendência que começa a se consolidar.
Por que isso está acontecendo?
Não existe uma única causa. Estudos apontam para a combinação de vários fatores que se reforçam mutuamente.
O primeiro tem a ver com a exposição ao risco. Há cada vez mais lares, indústrias, centros logísticos e infraestruturas localizados em áreas vulneráveis. Mas os próprios ativos também mudaram. A expansão dos painéis solares em telhados, os equipamentos instalados em áreas exteriores ou as grandes superfícies envidraçadas fazem com que uma tempestade de granizo possa causar um impacto financeiro muito maior do que duas décadas atrás. A isso se soma a valorização dos bens segurados e o forte avanço nos custos de reconstrução.
A mudança climática também faz parte da equação. As pesquisas científicas indicam que, quando a atmosfera se aquece, o ar pode reter aproximadamente 7% a mais de vapor de água para cada grau adicional de temperatura. Como consequência, há mais umidade disponível para a formação de chuvas torrenciais, favorecendo que algumas precipitações se tornem mais fortes.
Uma tendência com alcance global
Os efeitos desta mudança podem ser observados nos principais mercados seguradores. Nos Estados Unidos, ao longo dos últimos anos, as tempestades convectivas severas causaram custos segurados comparáveis aos dos grandes furacões. A Swiss Re menciona que, no último quinquênio, o número de episódios que superaram os 1.000 milhões de dólares foi 44% superior ao registrado no período anterior.
A Europa também não é uma excepção. Estima-se que as perdas seguradas por tempestades convectivas severas aumentem na região a um ritmo próximo a 10% ao ano, o que as torna o principal motor do crescimento dos prejuízos por fenômenos meteorológicos. As tempestades de granizo ocorridas no norte da Itália durante o verão de 2023, com pedras de gelo de até 19 centímetros de diâmetro, são um exemplo da intensidade que podem alcançar.
Essa tendência faz parte de uma mudança mais ampla. Os prejuízos financeiros associados aos riscos secundários ou não pico (non-peak perils), que agrupa as tempestades convectivas, as enchentes e os incêndios florestais, multiplicaram-se por mais de três desde o começo do século, enquanto o volume de danos segurados ajustados pela inflação passou de uma média anual de 13.000 milhões de dólares, entre 2000 e 2004, para 84.000 milhões nos últimos cinco anos, de acordo com dados publicados pela Munich Re.
Repensar a gestão do risco
Para as empresas, o problema não se restringe apenas a prejuízos diretos em prédios, máquinas ou estoques. A repetição desses eventos eleva o risco de paralisações na atividade, afeta prestadores e operadores logísticos e pode comprometer a continuidade do negócio mesmo quando as instalações principais são levemente atingidas.
A prevenção assume, portanto, um papel de destaque. O planejamento urbano, o uso de materiais mais resistentes ao granizo e ao vento, a adequação dos códigos de construção ou uma melhor gestão do território diminuem de maneira significativa a vulnerabilidade.
Ao mesmo tempo, continua existindo uma ampla margem para elevar a penetração do seguro, especialmente em regiões onde a lacuna de proteção continua sendo alta.
As tempestades severas poucas vezes terão na mídia a repercussão oferecida aos grandes terremotos. Mas tudo aponta que elas vão ditar a evolução dos prejuízos por desastres naturais nos próximos anos, obrigando o setor segurador e as empresas a se adaptarem a uma realidade cada vez mais complexa.