22/09/2026
Las tormentas severas han dejado de ser un riesgo secundario. Su creciente frecuencia, el aumento de la exposición y el elevado coste de los daños están convirtiéndolas en un factor cada vez más relevante de las pérdidas aseguradas por fenómenos meteorológicos.
Los eventos capaces de alterar por completo el balance de un ejercicio han sido siempre los mismos: un huracán que golpee una zona densamente poblada, un terremoto de gran magnitud o un tsunami. Son sucesos poco frecuentes, pero con potencial para destruir infraestructuras críticas o interrumpir la cadena de suministros de toda una región.
Ese escenario no ha desaparecido. Los grandes desastres naturales siguen concentrando las pérdidas más elevadas cuando se producen. La diferencia es que cada vez ganan más peso incidentes menos extremos, pero mucho más frecuentes, cuya acumulación genera pérdidas que hace apenas unos años habrían parecido improbables.
De riesgo secundario a protagonista
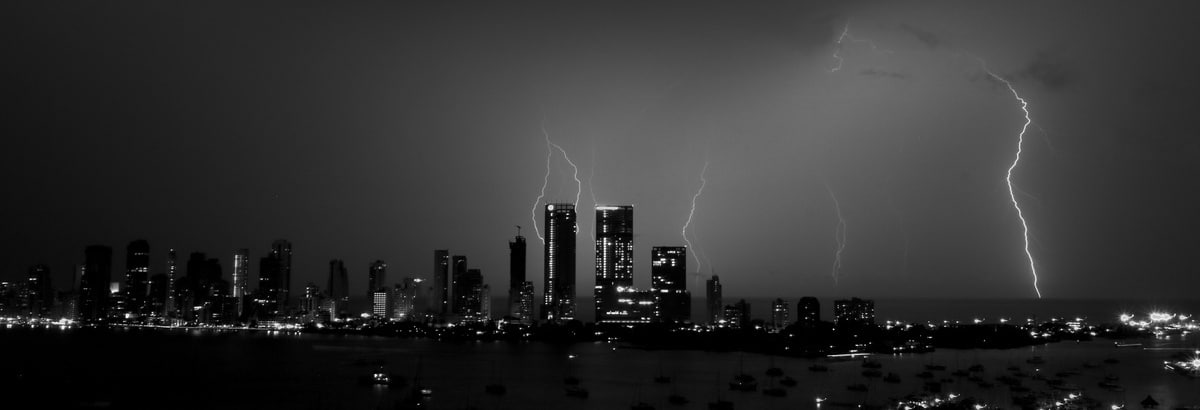
Las tormentas convectivas severas se desarrollan en poco tiempo, pero con intensidad, y pueden combinar lluvias torrenciales, granizo de gran tamaño, rachas de viento violentas, fuerte actividad eléctrica e incluso tornados. Aunque suelen afectar a superficies relativamente reducidas, concentran una gran capacidad destructiva.
Precisamente, ese carácter local hizo que durante décadas se consideraran un riesgo secundario frente a las catástrofes más devastadoras, como los ciclones tropicales o los seísmos. En la actualidad, esa clasificación ha perdido buena parte de su sentido. Los últimos informes del sector coinciden en que este tipo de eventos está detrás de una parte creciente de las indemnizaciones por siniestros de origen meteorológico.
Los datos publicados por Swiss Re reflejan esa evolución. En 2023, las pérdidas aseguradas alcanzaron los 72.000 millones de dólares, el mayor registro de la serie histórica. Los dos ejercicios siguientes tampoco bajaron de los 50.000 millones: 54.000 millones en 2024 y 51.000 millones en 2025, lo que refleja una tendencia que empieza a consolidarse.
¿Por qué está pasando esto?
No existe una única causa. Los estudios apuntan a la combinación de varios factores que se refuerzan entre sí.
El primero tiene que ver con la exposición al riesgo. Cada vez hay más viviendas, industrias, centros logísticos e infraestructuras en zonas vulnerables. Pero también han cambiado los propios activos. La extensión de los paneles solares en cubiertas, los equipos instalados en el exterior o las grandes superficies acristaladas hacen que una tormenta de granizo pueda provocar un impacto económico mucho mayor que dos décadas atrás. A ello se suma el incremento del valor de los bienes asegurados y el fuerte encarecimiento de los costes de reconstrucción.
El cambio climático también forma parte de la ecuación. Los estudios científicos muestran que, cuando la atmósfera se calienta, el aire puede contener aproximadamente un 7% más de vapor de agua por cada grado adicional de temperatura. Como consecuencia, hay más humedad disponible para formar lluvias intensas, lo que favorece que algunas precipitaciones sean más fuertes.
Una tendencia con alcance global
Los efectos de este cambio son visibles en los principales mercados aseguradores. En Estados Unidos, en los últimos años, las tormentas convectivas severas han generado costes asegurados comparables a los de los grandes huracanes. Swiss Re señala que, en el último lustro, el número de episodios que superan los 1.000 millones de dólares fue un 44% superior al registrado el quinquenio anterior.
Europa tampoco es una excepción. Se estima que las pérdidas aseguradas por tormentas convectivas severas crecen en la región a un ritmo cercano al 10% anual, lo que las convierte en el principal impulsor del incremento de las pérdidas por fenómenos meteorológicos. Las tormentas de granizo registradas en el norte de Italia durante el verano de 2023, con piedras de hielo de hasta 19 centímetros de diámetro, son un ejemplo de la intensidad que alcanzan.
Esta tendencia forma parte de un cambio más amplio. Las pérdidas económicas asociadas a los riesgos secundarios o no pico (non-peak perils) —donde se agrupan las tormentas convectivas, las inundaciones y los incendios forestales— se han multiplicado por más de tres desde comienzos de siglo, mientras que el volumen de daños asegurados ajustados por la inflación ha pasado de una media anual de 13.000 millones de dólares entre 2000 y 2004 a 84.000 millones en los últimos cinco años, según datos publicados por Munich Re.
Repensar la gestión del riesgo
Para las empresas, el problema no se limita al daño directo sobre edificios, maquinaria o existencias. La repetición de estos sucesos incrementa el riesgo de interrupciones de actividad, afecta a proveedores y operadores logísticos y puede comprometer la continuidad del negocio incluso cuando las instalaciones principales apenas resultan afectadas.
La prevención adquiere así un papel protagonista. La planificación urbanística, el uso de materiales más resistentes al granizo y al viento, la adaptación de los códigos de construcción o una mejor gestión del territorio reducen de forma significativa la vulnerabilidad.
Al mismo tiempo, sigue existiendo un amplio margen para aumentar la penetración del seguro, especialmente en regiones donde la brecha de protección continúa siendo elevada.
Las tormentas severas pocas veces tendrán la repercusión mediática de un gran terremoto. Pero todo indica que condicionarán la evolución de las pérdidas por catástrofes naturales en los próximos años, obligando al sector asegurador y a las empresas a adaptarse a una realidad cada vez más compleja.