19/11/2026
El seguro marítimo tradicional parte de una pregunta fundamental: qué daños ha sufrido la mercancía y cuál es el importe de la pérdida. Pero ¿qué ocurre cuando la carga llega en perfectas condiciones y, aun así, su valor comercial se ha reducido?
Los seguros paramétricos plantean una nueva forma de abordar estos riesgos. En lugar de evaluar el daño, establecen de antemano qué evento debe producirse para activar una prestación económica. Su aplicación al transporte marítimo abre nuevas posibilidades de protección, pero también plantea importantes desafíos técnicos y contractuales.
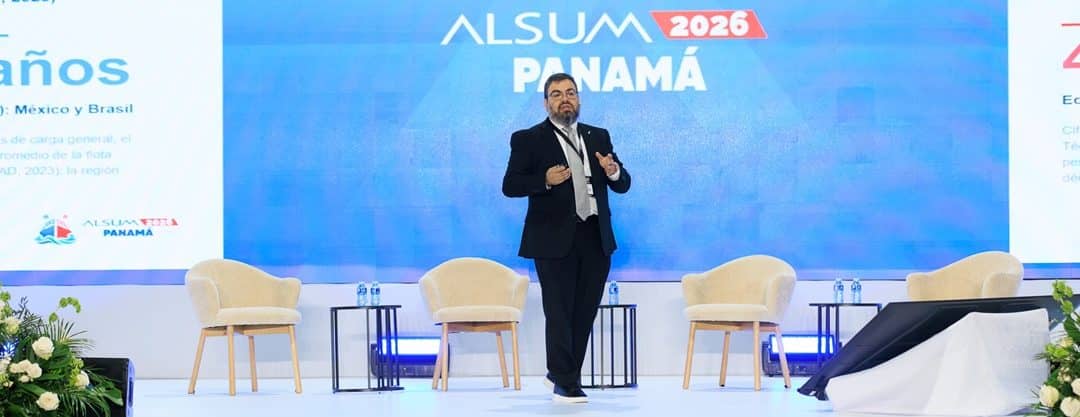
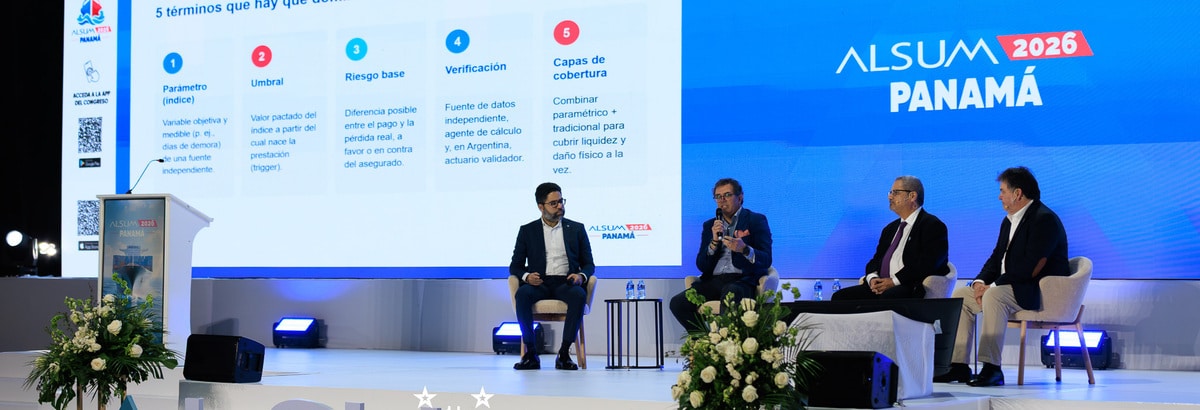
En el marco del último Congreso Latinoamericano de Seguros Marítimos de Alsum, celebrado en Panamá, su Observatorio Jurídico reunió a parte de sus profesionales en la ponencia “Complejidades jurídicas de los seguros paramétricos: una aproximación a la implementación en Marine”. Tras la presentación protocolaria de Omar Córdova, director del Observatorio Jurídico de Alsum, participaron Ernesto Santos Ortiz, de Seguros Universal; Antonio Alexander Valdivia Olivares, de Viollier y Asociados; José Guillermo Stoute Carbajal, de IME; y Jaime Iván González Astudillo, de Probitas Latam Adjustment Corp.
De valorar el daño a medir lo ocurrido
Omar Córdova abrió la sesión recordando los orígenes del seguro marítimo y la evolución de un modelo de negocio que, desde las primeras reuniones de comerciantes y armadores en el café Lloyd’s de Londres —uno de los mercados de seguros más antiguos e importantes del mundo, cuyos orígenes se remontan al siglo XVII—, ha mantenido la lógica de compartir los riesgos de navegación. Sin embargo, expuso una alternativa sectorial significativa: “El seguro paramétrico no pregunta cuánto perdiste, pregunta qué ocurrió”.
Antonio Alexander Valdivia explicó las diferencias fundamentales entre ambos sistemas. Mientras que en el seguro marítimo tradicional es necesario acreditar los daños y determinar el importe de la pérdida, en el paramétrico el pago depende de un índice objetivo y de un umbral previamente establecido en la póliza. Cuando se supera ese límite, se activa una prestación económica acordada desde el inicio, lo que permite agilizar los tiempos de respuesta y reducir los procesos de evaluación.
Para comprender su funcionamiento, explicó tres conceptos: el índice paramétrico, que representa la variable que se quiere medir; el umbral de activación, que determina cuándo se activa la cobertura; y el riesgo base, que refleja la posible diferencia entre el pago previsto y la pérdida económica real del asegurado. Este último constituye uno de los principales retos para los suscriptores, que deben procurar que los parámetros elegidos representen adecuadamente la exposición del cliente. Valdivia aclaró, además, que ambas modalidades no son excluyentes. Una empresa puede mantener un seguro tradicional para proteger la mercancía frente a daños físicos y contratar una cobertura paramétrica específica para las demoras del transporte.
¿Cómo trasladar el modelo al transporte marítimo?
Para abordar la aplicación de estos productos al ámbito marítimo, tomó la palabra José Guillermo Stoute, que explicó que estos seguros pueden vincularse a acontecimientos habituales de la actividad, como el tránsito de buques, las operaciones de carga/descarga o la actividad portuaria. Aunque no existe una definición específica y única de esta modalidad de seguro, su funcionamiento se basa en identificar eventos que puedan medirse y verificarse objetivamente con las herramientas adecuadas. Entre las disponibles, destacó el AIS (Automatic Identification System), que permite conocer los movimientos y las escalas de los buques, los registros de las terminales portuarias y los sistemas de monitorización de los contenedores. Estos últimos pueden proporcionar información sobre las variaciones de temperatura o las interrupciones del suministro eléctrico durante el trayecto.
Sin embargo, disponer de tecnología no es suficiente. Stoute insistió en que los datos deben ser independientes, trazables y coherentes. Es decir, deben proceder de fuentes fiables, permitir comprobar su origen y ofrecer resultados consistentes. La calidad de la información es fundamental para determinar si se ha producido realmente el evento que activa la cobertura.
El desafío jurídico y regulatorio
Ernesto Santos puso el foco en las implicaciones jurídicas de un modelo en el que el pago no depende necesariamente de demostrar una pérdida efectiva, sino de la ocurrencia de un parámetro previamente definido. Esta diferencia plantea cuestiones relacionadas con el principio indemnizatorio, la protección del consumidor y la solvencia de las entidades aseguradoras.
El grupo de expertos analizó las experiencias normativas de varios países de Latinoamérica y constató que todavía no existe un marco homogéneo. Colombia presenta avances en el reconocimiento del índice como elemento probatorio del contrato. Chile destaca por incluir expresamente variables logísticas y de demora entre los posibles escenarios de aplicación de estos seguros. Argentina exige estudios de factibilidad y validación técnica y actuarial, mientras que Perú ha avanzado en la regulación de las fuentes de datos, las validaciones independientes y los agentes de cálculo.
Para Santos, uno de los aspectos esenciales es que las condiciones contractuales establezcan con claridad las fuentes de información, los mecanismos de verificación y las posibles alternativas cuando existan divergencias entre los datos. La transparencia debe estar presente desde el diseño de la póliza para evitar controversias cuando se produzca el evento.
Un ejemplo práctico y paradigmático
La intervención de Jaime Iván González permitió ilustrar el funcionamiento de estos seguros mediante un caso práctico: el de unos exportadores peruanos de uva de mesa que enviaron mercancía por valor de 40 millones de dólares, zarpando desde el puerto del Callao. El embarque, compuesto por 9.350 toneladas distribuidas en 500 contenedores refrigerados, debía llegar antes de las fiestas navideñas. Sin embargo, el buque Crown atracó el 2 de enero. La mercancía llegó en perfectas condiciones y la temperatura se había mantenido dentro de los parámetros adecuados, pero la ventana comercial había terminado y comenzaba a llegar la producción chilena. Como consecuencia, la uva perdió aproximadamente la mitad de su valor.
El caso evidencia una de las limitaciones del seguro tradicional: la mercancía no había sufrido daños físicos y la demora, salvo coberturas específicas, quedaba excluida de la póliza. La posible reclamación frente al operador tampoco garantizaba una recuperación inmediata ni suficiente. Según este ejemplo, los exportadores podían terminar soportando pérdidas de entre 17 y 20 millones de dólares. Ante una situación así, un seguro paramétrico podría ofrecer una protección complementaria basada en el tiempo de tránsito.
A lo largo de la ponencia, los expertos coincidieron en que los seguros paramétricos pueden ofrecer nuevas respuestas a riesgos de este calibre, que no siempre encuentran cobertura en las pólizas tradicionales. Sin embargo, también reconocieron que su desarrollo exige un trabajo previo muy riguroso, además de contratos transparentes y adaptados a cada operación.