10/11/2026
La antigüedad de la flota latinoamericana plantea retos específicos para el seguro de cascos y exige criterios de suscripción que tengan en cuenta el mantenimiento, la gestión del armador y la experiencia de la tripulación.
La edad de las embarcaciones no siempre refleja su estado de conservación ni determina por sí sola su exposición al riesgo. En Latinoamérica, donde buena parte del parque naval supera los 40 años, el mercado se enfrenta a la necesidad de revisar los criterios tradicionales de evaluación del riesgo.
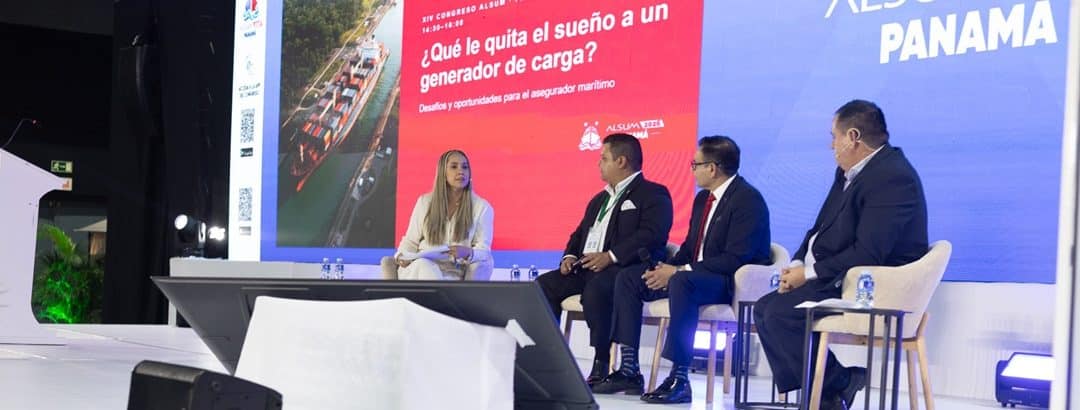
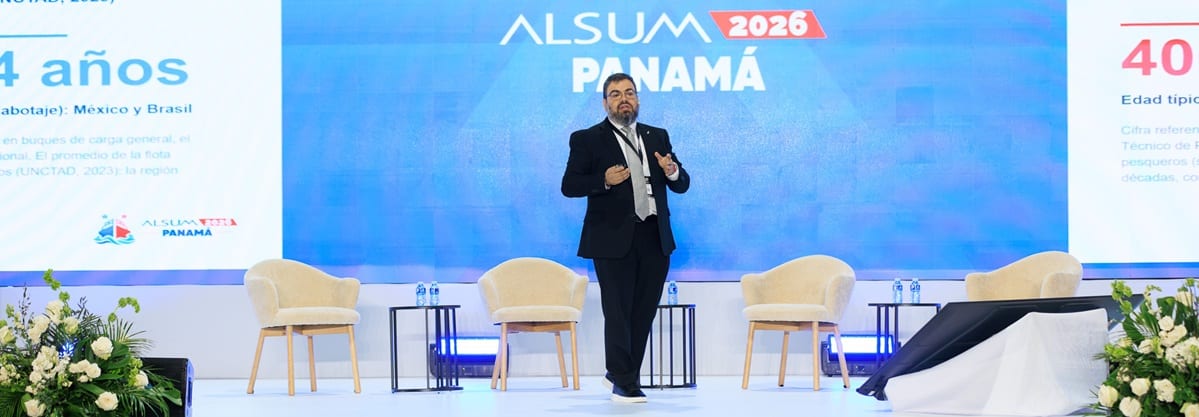
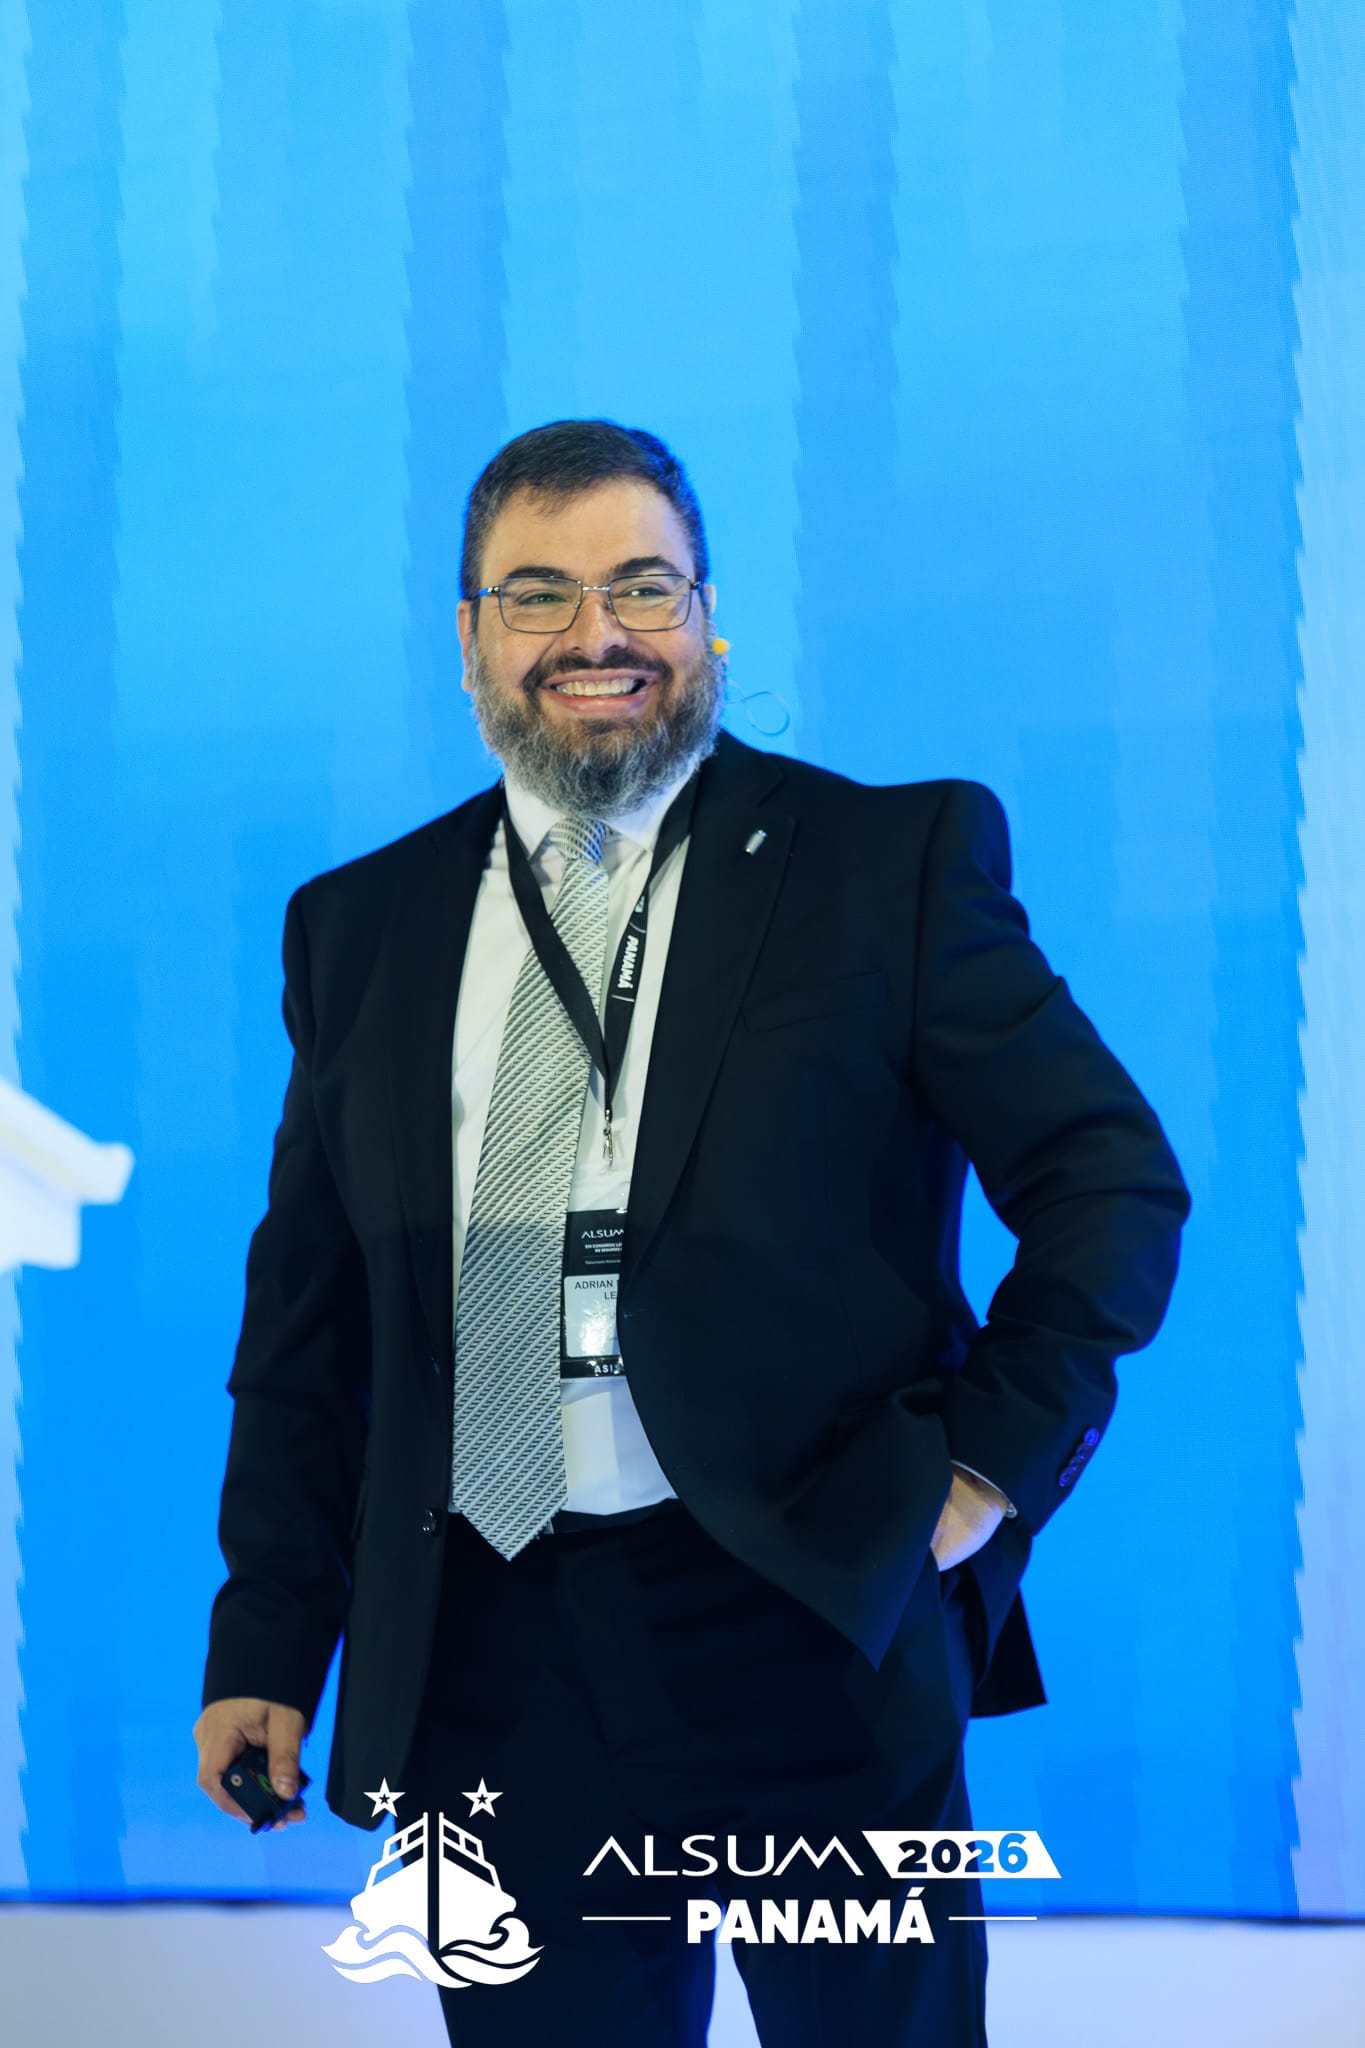
Esta fue una de las cuestiones abordadas por Adrián Escoto, CEO de TitanUW, durante el último Congreso Latinoamericano de Seguros Marítimos de Alsum, celebrado en Panamá. Su intervención planteó una pregunta de fondo: ¿son realmente las embarcaciones antiguas un mal riesgo o el problema está en cómo se evalúan?
Una flota difícil de renovar
La antigüedad de la flota latinoamericana responde a razones económicas y operativas. En el caso de los pesqueros, los límites de captura establecidos en cada país condicionan las posibilidades de crecimiento de las empresas. Si un armador sabe que apenas puede ampliar su actividad, difícilmente podrá justificar la inversión que supone adquirir nuevos barcos.
En el cabotaje y el transporte de carga general, las dificultades están más relacionadas con el acceso a financiación y la disponibilidad de contratos que permitan afrontar esa inversión. En ambos segmentos, muchos navieros optan por mantener sus embarcaciones y prolongar su vida útil.
“Tenemos que enfocarnos en la realidad de Latinoamérica”, defendió Escoto. No todas las flotas están integradas por grandes buques atuneros o unidades de elevado valor. Junto a estas existe un amplio número de barcos de menor tamaño, para cuyos propietarios la renovación de la flota resulta mucho más difícil.
Esta situación contrasta con los criterios de algunos mercados y programas de reaseguro, donde es habitual establecer límites de antigüedad de 30 años. Sin embargo, aplicar esos mismos parámetros a una marina cuya edad supera ampliamente esa referencia plantea un problema de asegurabilidad. “Sabemos que la flota latinoamericana es vieja y se va a seguir manteniendo vieja”, señaló el responsable de TitanUW.
 Los límites de los criterios tradicionales
La edad de las embarcaciones no es el único desafío. También influye la naturaleza del seguro de cascos y la forma de evaluar sus riesgos. Se trata de un ramo caracterizado por la severidad, en el que la frecuencia de los siniestros puede ser reducida, pero cuyo impacto económico puede ser muy elevado.
A ello se suma la escasa implantación de criterios de clasificación en buena parte del sector marítimo latinoamericano. Aunque contar con la certificación de una sociedad de clasificación aporta información sobre el mantenimiento, la construcción y las condiciones operativas de un barco, este requisito presenta limitaciones para las unidades más antiguas, que pueden quedar fuera de sus criterios de aceptación.
A partir del análisis de datos históricos sobre primas y siniestralidad del mercado latinoamericano, realizado con la colaboración de Alsum, Escoto puso de manifiesto que asegurar embarcaciones con más años de servicio no implica necesariamente que el ramo sea deficitario. Los datos reflejaron una evolución generalmente favorable, salvo el año del huracán Otis.
Estas cifras tampoco permiten establecer una relación directa entre antigüedad y siniestralidad. También un barco nuevo puede sufrir un incendio o un naufragio, del mismo modo que uno antiguo puede mantener un comportamiento satisfactorio durante años.
Por eso, insistió en que el seguro de cascos requiere profesionales especializados, distintos de los que intervienen en el seguro de carga. La gestión conjunta de ambas coberturas puede generar conflictos de intereses, especialmente cuando el valor de la mercancía supera al de la propia embarcación y una emergencia obliga a tomar decisiones que afectan a los intereses de ambas partes.
Cómo evaluar el riesgo
Más allá de los criterios tradicionales, la pregunta es qué debe analizar el suscriptor para determinar el riesgo real de cada unidad. La propuesta de Escoto se articula en torno a tres elementos:
-
El estado de la embarcación
El mantenimiento es especialmente relevante ante la obsolescencia tecnológica de motores y sistemas mecánicos. La disponibilidad de repuestos, el coste de las reparaciones y los tiempos de permanencia en astillero pueden encarecer las intervenciones y prolongar la recuperación.
Sin embargo, una mayor antigüedad no implica necesariamente un coste más elevado. La comparación entre remolcadores antiguos y modernos ilustra esta diferencia. Los primeros utilizan sistemas de propulsión relativamente sencillos, mientras que algunos modelos actuales incorporan sistemas azimutales cuyo coste de reparación puede superar el millón de dólares. Así, una avería en un remolcador antiguo puede requerir más tiempo de reparación, pero afectar a componentes menos costosos que los de uno moderno.
Además, las condiciones de suscripción pueden adaptarse a estas particularidades mediante herramientas como la depreciación, los límites a determinados gastos de remolque o los deducibles específicos para maquinaria.
-
La gestión del armador
Su responsabilidad trasciende la propiedad del buque. Desde tierra organiza la actividad, establece las instrucciones operativas y debe garantizar que existan los recursos necesarios para mantener y reparar la embarcación. Su capacidad de gestión repercute directamente en la seguridad de las operaciones.
-
La experiencia de la tripulación
Una vez en navegación, la responsabilidad operativa recae sobre el capitán, el jefe de máquinas y el resto del personal a bordo. Según los datos aportados por el ponente, entre el 70% y el 80% de los siniestros de cascos pueden atribuirse a negligencias de la tripulación. Por ello, la experiencia y la preparación de sus integrantes son determinantes para valorar el riesgo.
La especialización como respuesta
Como conclusión, Escoto defendió que el sector marítimo latinoamericano no puede evaluarse exclusivamente con parámetros concebidos para mercados con unidades más jóvenes. “Esto es lo que nos tocó vivir”, afirmó, al recordar que alrededor del 90% de la flota de la región está integrada por embarcaciones antiguas.
El desafío para el sector asegurador es desarrollar criterios de evaluación adaptados a la flota latinoamericana. Para ello, consideró imprescindible reforzar la colaboración entre armadores, aseguradoras, corredores y reaseguradores mediante el intercambio de información sobre el mantenimiento de los buques, sus condiciones operativas y la experiencia de las tripulaciones.
Su mensaje final fue una reivindicación de la especialización en el seguro marítimo. En un mercado donde la renovación de la flota no siempre es posible, conocer el riesgo en profundidad puede ser más útil que descartar una embarcación únicamente por su antigüedad.